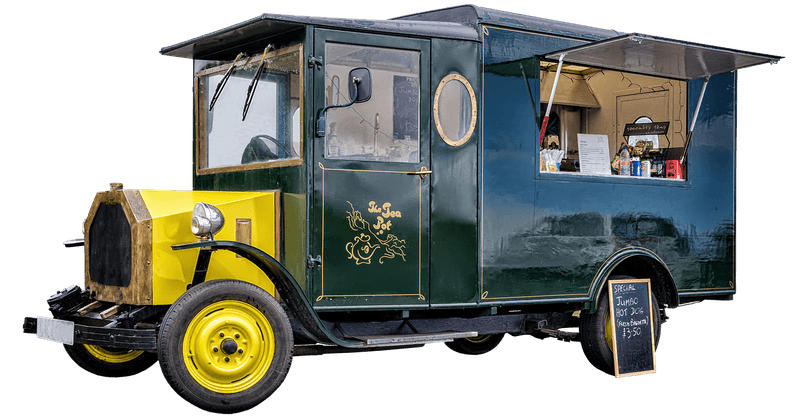
Un food truck coûte-t-il moins cher qu’un restaurant, et suffit-il de disposer d’un véhicule pour se lancer ? La question revient souvent chez les porteurs de projet, car le camion-restaurant cumule trois dépenses lourdes : l’achat ou la transformation du véhicule, l’équipement de cuisine embarqué et le fonds de roulement nécessaire aux premiers mois d’activité. Le financement bancaire classique s’y intéresse, mais avec des exigences particulières liées à la mobilité et à la nature des garanties.
Le crédit professionnel classique et ses conditions réelles
Un food truck est un actif mobilier qui se déplace. Cette caractéristique déroute une partie des établissements bancaires, habitués à financer des fonds de commerce rattachés à un local. La plupart des dossiers sont donc examinés comme un crédit à l’équipement professionnel, avec une durée généralement comprise entre trois et sept ans selon le montant emprunté.
La banque demande un apport personnel, dont le niveau varie selon l’établissement et la solidité du dossier. Elle exige aussi un plan d’affaires crédible, avec une estimation des emplacements, des jours d’ouverture et des charges fixes. Le véhicule sert souvent de garantie par le biais d’un nantissement, mais sa valeur de revente est difficile à établir : un camion aménagé sur mesure se revend moins facilement qu’un utilitaire standard.
Le crédit-bail et la location financière avec option d’achat constituent une alternative fréquente. Ils permettent de limiter l’apport initial et de préserver la trésorerie, au prix d’un coût total plus élevé. Ces formules supposent toutefois de pouvoir assumer des loyers réguliers dès le premier mois, avant même que l’activité ne trouve son rythme.
Les dispositifs d’accompagnement à l’installation
Les prêts d’honneur accordés par les réseaux d’accompagnement à la création d’entreprise sont fréquemment mobilisés pour compléter l’apport. Ils sont sans intérêt ou à taux réduit, et n’exigent pas de garantie personnelle. Leur montant reste modéré, mais leur effet de levier est réel : une banque considère souvent la présence d’un prêt d’honneur comme un signal de sérieux du projet.
Les garanties publiques, comme celles portées par les sociétés de cautionnement interprofessionnelles, réduisent le risque assumé par le prêteur. Elles ne suppriment pas l’exigence d’un dossier cohérent, mais elles peuvent débloquer un financement lorsque l’apport est insuffisant ou que l’activité n’a pas encore d’historique.
Les aides régionales et locales à la création d’entreprise varient fortement d’un territoire à l’autre. Certaines collectivités soutiennent l’installation de commerces ambulants dans les zones peu desservies. Il faut se renseigner auprès de la chambre de commerce ou de la chambre de métiers compétente, car les dispositifs évoluent et leurs conditions d’éligibilité ne sont pas harmonisées.
Ce que le prêteur regarde avant le véhicule
La question du financement se joue moins sur le camion que sur la capacité à démontrer une clientèle. Un emplacement régulier, un contrat avec une zone d’activité ou un marché hebdomadaire documenté pèsent davantage qu’un prévisionnel optimiste. Les établissements qui prêtent aux métiers de bouche demandent aussi les autorisations d’exercice et les contraintes sanitaires, car un retard d’agrément décale le démarrage et fragilise le remboursement.
Le fonds de roulement est souvent sous-estimé. Les stocks périssables, le carburant, l’entretien du véhicule et les emplacements payants créent des sorties de trésorerie avant les premières recettes. Un crédit qui finance uniquement le matériel laisse l’exploitant sans marge de manœuvre en cas de saison creuse ou de panne.
Le crédit n’est pas toujours la réponse adaptée. Un projet encore en phase de test gagne parfois à démarrer avec un véhicule loué ou une cuisine partagée, quitte à financer l’achat plus tard, une fois la fréquentation stabilisée. À l’inverse, l’achat d’un camion neuf avec un crédit long peut alourdir durablement les charges d’une activité saisonnière.
Avant de solliciter un prêteur, il reste utile de distinguer ce qui relève de l’investissement — véhicule, matériel de cuisson, caisse — et ce qui relève du fonctionnement. Les deux ne se financent pas de la même manière, et confondre les deux conduit souvent à des plans de remboursement mal calibrés.